Czy wyłączony silnik wyklucza odszkodowanie z OC? Wyjaśniamy pojęcie „ruchu pojazdu”
15 lis
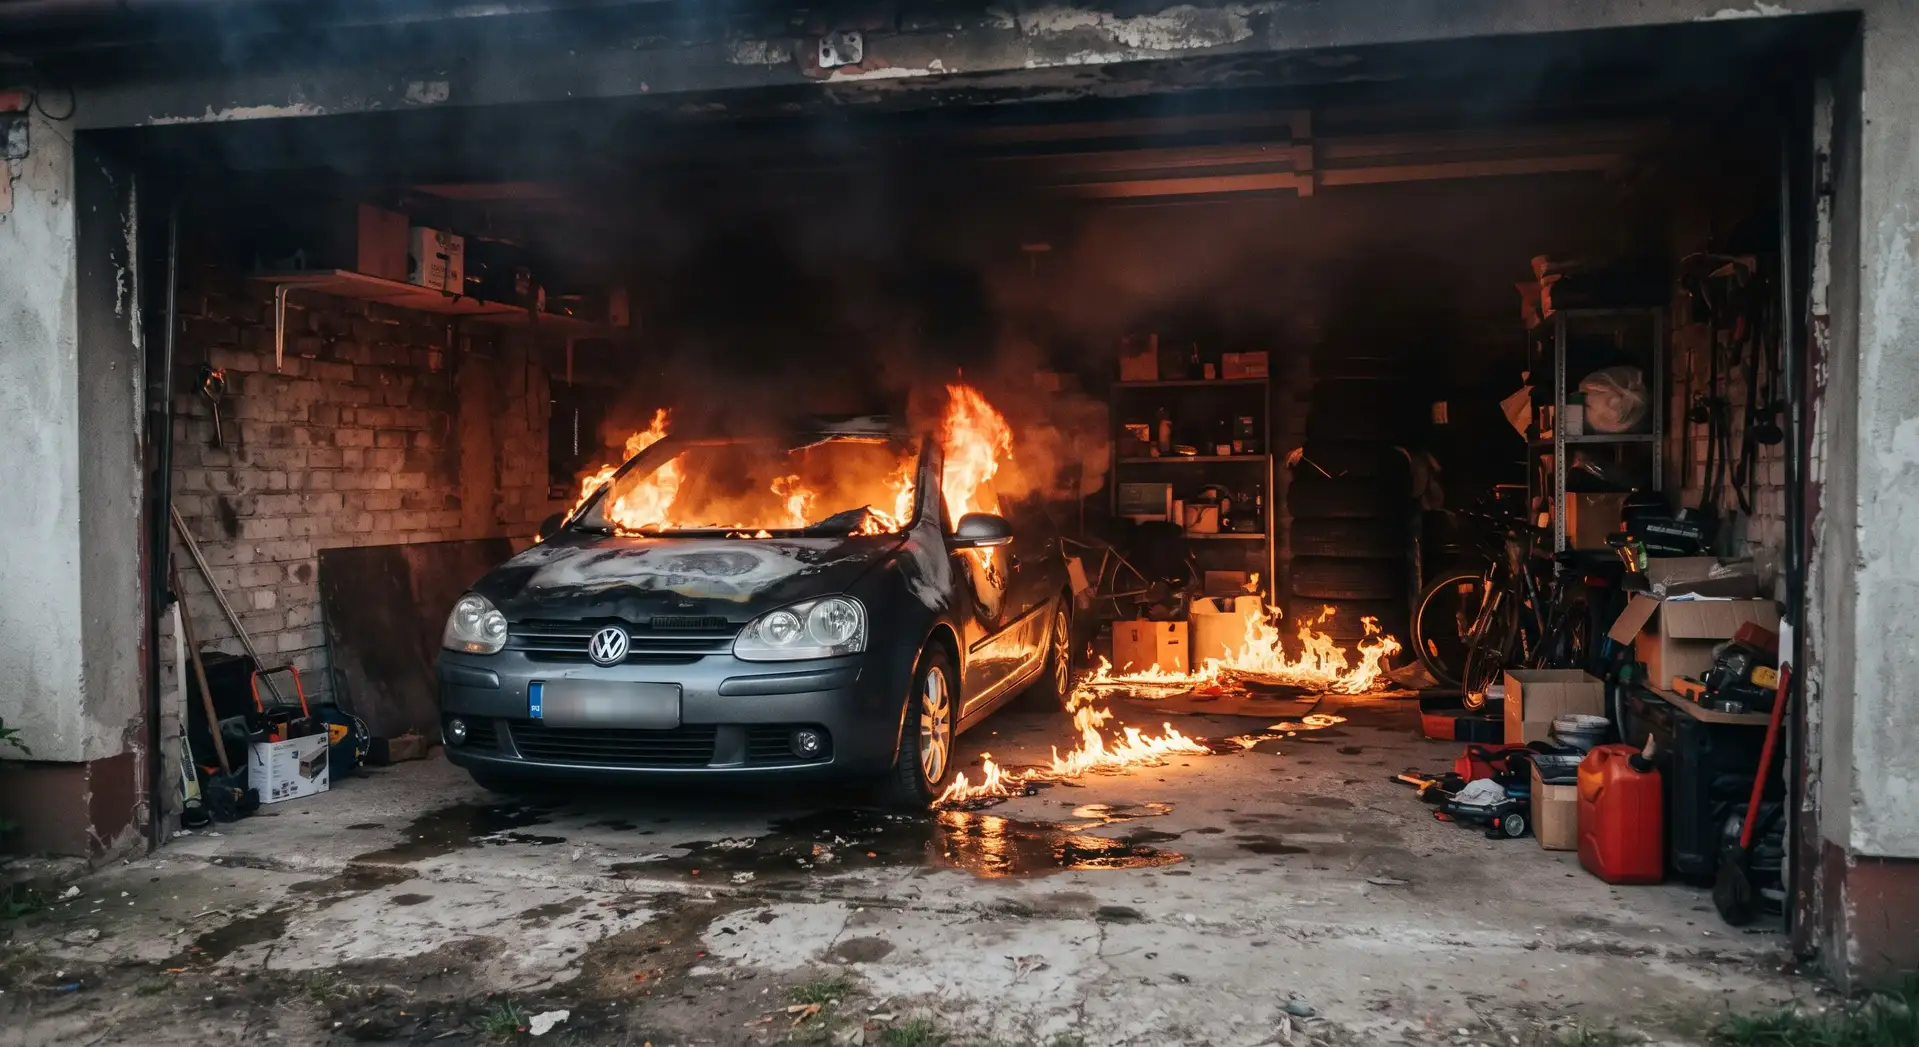
Próby odmawiania wypłaty odszkodowania przez ubezpieczycieli z powołaniem się na „brak pracy silnika” lub „brak ruchu fizycznego” są sprzeczne z polskimi przepisami ustawowymi oraz ugruntowanym orzecznictwem Sądu Najwyższego i Trybunału Sprawiedliwości Unii Europejskiej (TSUE)
1. Jak definiowany jest „ruch pojazdu” w przepisach i prawie ubezpieczeniowym?
W polskim porządku prawnym pojęcie ruchu pojazdu na potrzeby ubezpieczenia odpowiedzialności cywilnej (OC) ma charakter prawny, a nie czysto mechaniczny:
- Ustawowa definicja „ruchu pojazdu”: Zgodnie z art. 2 ust. 1 pkt 12b ustawy o ubezpieczeniach obowiązkowych, ruchem pojazdu jest każde użycie pojazdu mechanicznego, które w czasie zdarzenia jest zgodne z funkcją tego pojazdu jako środka transportu, niezależnie od jego cech i terenu, na którym jest używany, oraz niezależnie od tego, czy jest on nieruchomy, czy też znajduje się w ruchu.
- Ustawowe rozszerzenie pojęcia ruchu (art. 34 ust. 2 ustawy o ubezpieczeniach obowiązkowych): Przepis ten wprost nakazuje traktować jako szkodę powstałą w związku z ruchem pojazdu również każdą szkodę powstałą podczas i w związku z:
- wsiadaniem do pojazdu lub wysiadaniem z niego,
- bezpośrednim załadowywaniem lub rozładowywaniem pojazdu,
- zatrzymaniem lub postojem pojazdu (w tym parkowaniem i garażowaniem).
- Zasada ryzyka (art. 436 § 1 w zw. z art. 435 k.c.): Odpowiedzialność posiadacza pojazdu (i chroniącego go ubezpieczyciela OC) oparta jest na surowej zasadzie ryzyka. Zapewnia ona ochronę poszkodowanym, gdy niebezpieczeństwo generowane przez pojazd doprowadzi do szkody na osobie (obrażenia ciała, śmierć) lub w mieniu.
2. Czy brak pracującego silnika oznacza, że pojazd nie jest w ruchu?
Zdecydowanie nie. Wyłączenie jednostki napędowej w żaden sposób nie uchyla odpowiedzialności z ubezpieczenia OC posiadaczy pojazdów mechanicznych:
- Postój i parkowanie to integralna część korzystania z auta: Zgodnie z wyrokiem TSUE w sprawie C-100/18 oraz orzecznictwem polskich sądów, zaparkowanie i okres unieruchomienia pojazdu są naturalnymi i koniecznymi etapami wchodzącymi w zakres funkcji transportowej środka komunikacji. Pojazd pozostaje objęty ochroną ubezpieczeniową również w czasie postoju pomiędzy kolejnymi podróżami.
- Kwestia pracy silnika nie ma znaczenia: Trybunał Sprawiedliwości UE wprost wskazał, że to, czy silnik danego pojazdu działał w chwili zaistnienia wypadku, nie wyklucza uznania zdarzenia za szkodę powstałą w związku z ruchem pojazdu.
- Pojazd w ruchu bez pracy silnika: Pojazd jest w ruchu również wtedy, gdy toczy się siłą bezwładności lub stacza się ze wzniesienia z wyłączonym silnikiem (np. na skutek niezaciągnięcia hamulca postojowego) i uderza w inne auto lub pieszego.
3. Typowe przykłady szkód przy wyłączonym silniku podlegających wypłacie z OC
Ubezpieczyciel ponosi pełną odpowiedzialność gwarancyjną z polisy OC (zarówno za szkody majątkowe, jak i osobowe) m.in. w sytuacjach, gdy:
- Samozapłon lub pożar zaparkowanego pojazdu: Jeśli w zaparkowanym aucie z wyłączonym silnikiem dojdzie do zwarcia instalacji elektrycznej, wycieku płynów na rozgrzane elementy lub samozapłonu, a ogień zniszczy sąsiednie pojazdy, elewację budynku czy spowoduje poparzenia ludzi, ubezpieczyciel OC tego pojazdu ma obowiązek naprawić szkodę. Obowiązuje to nawet wówczas, gdy samochód stał w prywatnym garażu lub na parkingu przez kilkadziesiąt godzin od wyłączenia silnika.
- Uderzenie drzwiami przy wysiadaniu: Otwarcie drzwi przez kierowcę lub pasażera zaparkowanego samochodu z wyłączonym silnikiem, skutkujące uderzeniem omijającego rowerzysty, pieszego lub zarysowaniem innego auta.
- Stoczenie się auta: Niekontrolowane stoczenie się pojazdu z wyłączonym silnikiem w wyniku awarii lub niezabezpieczenia hamulca ręcznego.
- Załadunek i rozładunek: Upadek przewożonego ładunku na inną osobę lub auto podczas czynności wyładunkowych przy unieruchomionym silniku.
Podsumowanie
Odmowa wypłaty odszkodowania z polisy OC z powołaniem się wyłącznie na fakt, że silnik pojazdu był wyłączony, a pojazd stał zaparkowany, jest prawnie bezzasadna. Tego typu decyzję ubezpieczyciela należy niezwłocznie zaskarżyć w drodze reklamacji, powołując się na art. 2 ust. 1 pkt 12b oraz art. 34 ust. 2 ustawy o ubezpieczeniach obowiązkowych, a także precedensowy wyrok TSUE z dnia 20 czerwca 2019 r. (sygn. C-100/18)
Ubezpieczyciel odmówił Ci odszkodowania z OC? Nie poddawaj się – sprawdź, jak mogę Ci pomóc!
Zderzenie z procedurami towarzystwa ubezpieczeniowego bywa frustrujące. Decyzja odmowna powołująca się na „brak ruchu pojazdu” czy „wyłączony silnik” bardzo często ma na celu wyłącznie zniechęcenie poszkodowanego do dalszej walki o należne pieniądze. Nie musisz godzić się z bezprawnym stanowiskiem ubezpieczyciela ani samotnie zmagać się ze skomplikowanymi przepisami prawa.
Jako doświadczony doradca i Przedstawiciel Votum Odszkodowania S.A., reprezentujący serwis wypadekinfo.pl, na co dzień pomagam osobom poszkodowanym w wypadkach odzyskać należne im świadczenia, zadośćuczynienia i zwroty kosztów naprawy oraz leczenia.
Sprawdź naszą ofertę już dziś
Sprawdź nasze usługi ubezpieczeniowe, które zapewnią Ci spokój i bezpieczeństwo. Jesteśmy tu, aby Ci pomóc w każdej sytuacji.
KontaktPrzeglądaj inne artykuły
 18 lis
Zaniżone odszkodowanie za pożar domu
Spłonął Twój dom, mieszkanie lub hala firmowa, a ubezpieczyciel wypłacił ułamek sumy ubezpieczenia albo odmówił pomocy? Zbiórki charytatywne dają doraźne wsparcie, ale to wypłata z polisy ma przywrócić Ci dach nad głową i pozwolić wznowić działalność. Niestety, w kosztorysach po pożarze ubezpieczyciele rutynowo stosują sztuczki: potrącają podwójną amortyzację, zaniżają stawki robocizny i powołują się na „wartość rzeczywistą”. Z naszego poradnika dowiesz się, czym różni się wartość odtworzeniowa od rzeczywistej, na czym polegają manipulacje rzeczoznawców i jak skutecznie zawalczyć o pełne odszkodowanie.
 13 lis
Czy pasażer zawsze dostanie odszkodowanie ?
Podróż samochodem w roli pasażera z pozoru zdejmuje z nas odpowiedzialność za to, co dzieje się na jezdni. Gdy jednak dochodzi do wypadku, a za kierownicą siedzi mąż, żona, partner, rodzic lub znajomy, pojawia się paraliżujący dylemat moralny i prawny. Wiele poszkodowanych osób rezygnuje z walki o pieniądze na leczenie w obawie, że zgłoszenie szkody uderzy bezpośrednio w finanse bliskiej osoby lub doprowadzi do rodzinnego konfliktu. Czy słusznie ?
 5 lis
Zderzenie z sarną lub dzikiem: kto naprawdę płaci za naprawę auta (nawet bez AC)?
Przeświadczenie, że brak polisy Autocasco (AC) oznacza konieczność sfinansowania naprawy samochodu wyłącznie z własnej kieszeni po kolizji z dzikim zwierzęciem, jest jednym z najczęściej powielanych mitów wśród kierowców. Choć ubieganie się o środki bez polisy AC wymaga podjęcia konkretnych kroków prawnych i dowodowych, w określonych sytuacjach pełną odpowiedzialność cywilną za szkodę ponosi - zarządca drogi - lub - koło łowieckie .