Zderzenie z sarną lub dzikiem: kto naprawdę płaci za naprawę auta (nawet bez AC)?
5 lis
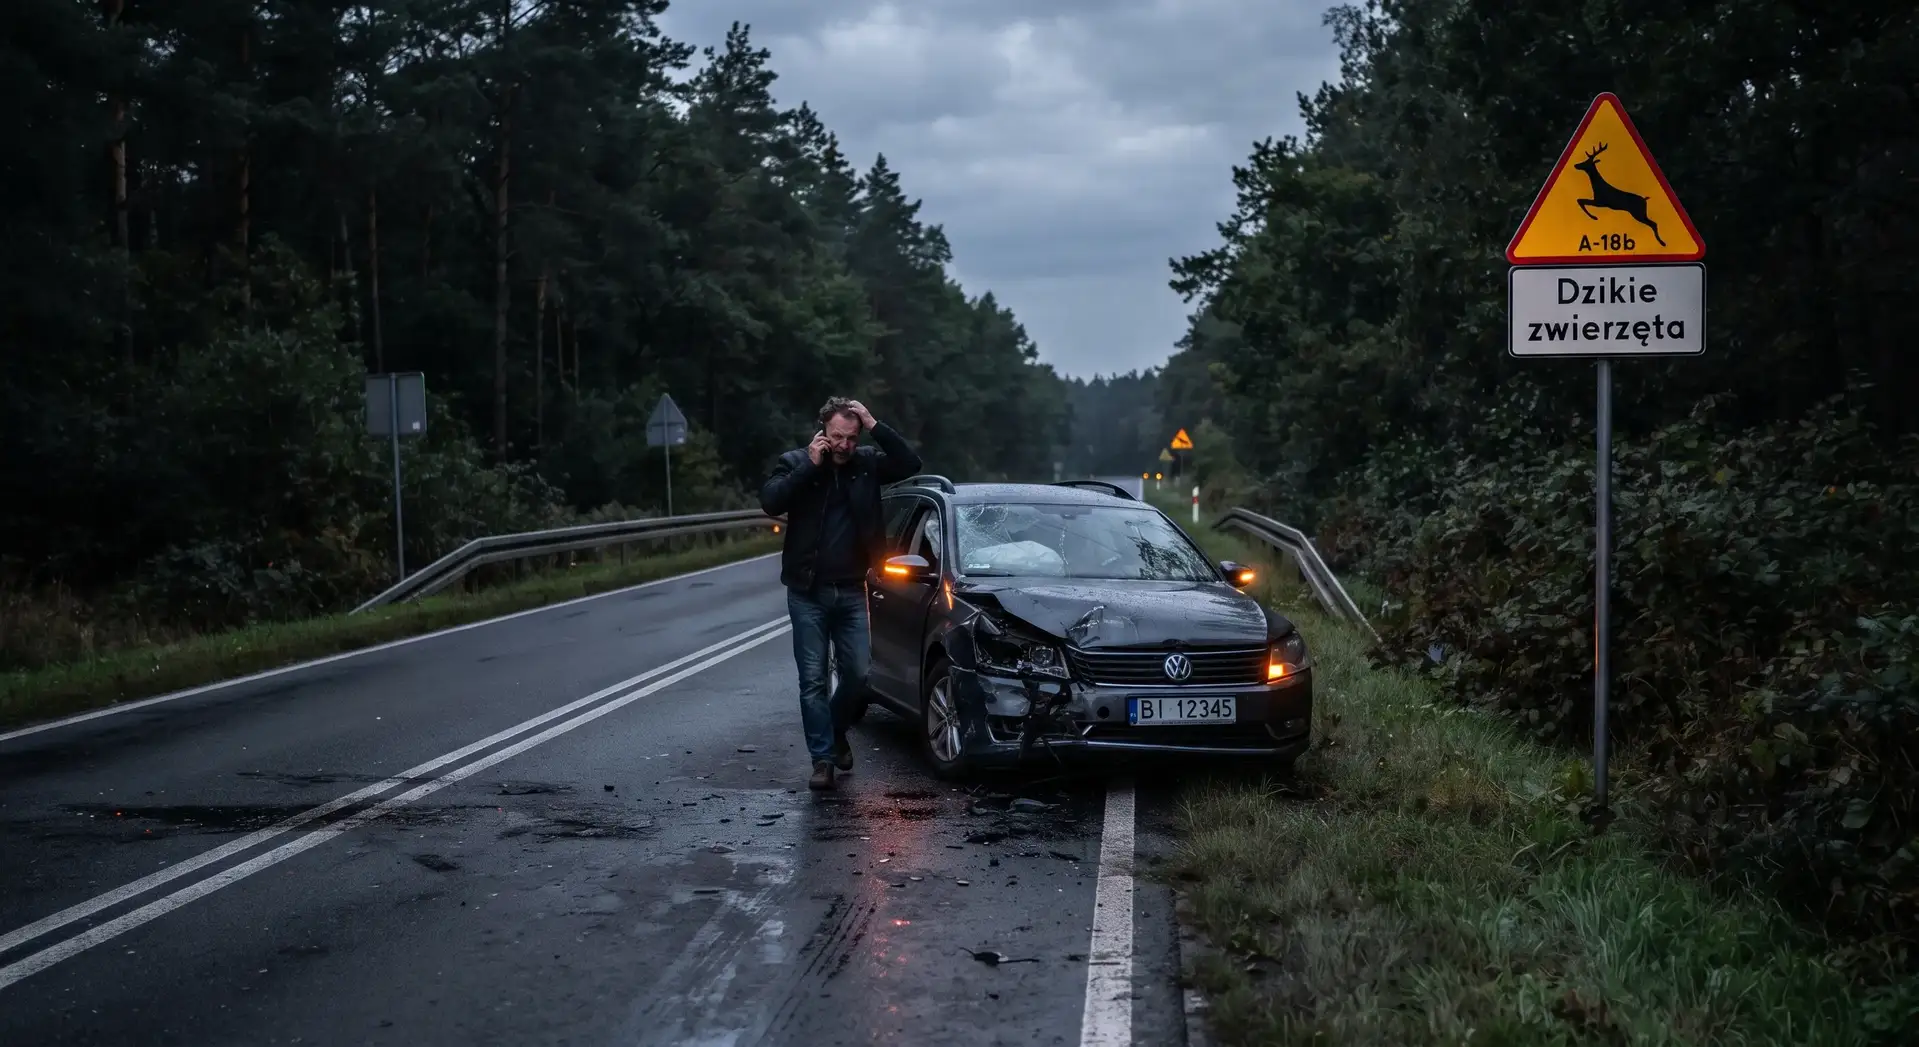
Kto odpowiada za kolizję z sarną, dzikiem czy zwierzęciem domowym ?
A. Zarządca drogi (np. GDDKiA, Zarząd Dróg Powiatowych, Gmina)
Odpowiedzialność zarządcy drogi opiera się na zasadzie winy (art. 415 Kodeksu cywilnego) w związku z niewykonaniem lub nienależytym wykonaniem ustawowego obowiązku utrzymania i ochrony dróg oraz zapewnienia bezpieczeństwa ruchu.
- Kiedy zarządca drogi zapłaci za naprawę?
- Kluczową przesłanką winy zarządcy jest brak ostrzegawczego znaku drogowego A-18b („zwierzęta dzikie”) na odcinku drogi, na którym dochodziło wcześniej do częstych kolizji lub przechodzenia dzikiej zwierzyny. Jeśli zarządca drogi wiedział (lub na podstawie danych policji i nadleśnictwa powinien był wiedzieć) o występującym zagrożeniu na tym obszarze, a zaniechał ustawienia znaku A-18b, ponosi odpowiedzialność odszkodowawczą za powstałą szkodę.
- Kiedy zarządca drogi NIE poniesie odpowiedzialności?
- Jeżeli na danym odcinku drogi był prawidłowo umieszczony znak A-18b, zarządca co do zasady wywiązuje się ze swojego obowiązku ostrzeżenia użytkowników drogi. W takiej sytuacji na kierowcy spoczywa obowiązek zachowania szczególnej ostrożności i dostosowania prędkości do warunków drogowych.
B. Koło łowieckie (Dzierżawca lub zarządca obwodu łowieckiego)
Koło łowieckie odpowiada za szkodę w pojeździe na zasadzie winy (art. 415 k.c.) w ściśle określonych okolicznościach.
- Kiedy koło łowieckie zapłaci za naprawę?
- Koło łowieckie ponosi odpowiedzialność wyłącznie wtedy, gdy gwałtowne wybiegnięcie zwierzęcia na jezdnię miało bezpośredni związek z prowadzonym w danym momencie polowaniem (np. polowaniem zbiorowym lub indywidualnym). Jeśli w wyniku nagonki płoszona zwierzyna wbiegła bezpośrednio pod nadjeżdżający pojazd, odszkodowanie wypłacane jest z polisy OC koła łowieckiego.
- Ważne rozróżnienie: Przepisy Prawa łowieckiego dotyczące odszkodowań za szkody wyrządzane przez dziki, jelenie czy sarny odnoszą się do upraw i płodów rolnych. W przypadku zdarzeń drogowych koło nie odpowiada za sam fakt naturalnego bytowania dzikich zwierząt w lesie, chyba że doszło do spłoszenia ich w trakcie polowania.
C. Właściciel zwierzęcia gospodarskiego lub domowego
Jeśli do kolizji doszło ze zwierzęciem hodowlanym (np. krową, koniem) lub psem, odpowiedzialność ponosi jego właściciel/opiekun na zasadzie winy w nadzorze (art. 431 k.c.) lub z polisy OC rolnika.
2. Krok po kroku: Co zrobić na miejscu zdarzenia i po wypadku, aby uzyskać odszkodowanie?
Krok 1: Zabezpieczenie miejsca i bezwzględne wezwanie Policji
- Włącz światła awaryjne i ustaw trójkąt ostrzegawczy, zapewniając bezpieczeństwo ruchu.
- Wezwij Policję na miejsce zdarzenia. Sporządzona przez funkcjonariuszy notatka służbowa jest najważniejszym dokumentem w procesie likwidacji szkody. Policjanci potwierdzą w niej dokładne miejsce i czas zdarzenia, stan nawierzchni, obecność lub brak znaku A-18b, trzeźwość kierującego oraz fakt kolizji ze zwierzęciem.
- Pamiętaj: Zgodnie z przepisami o ochronie zwierząt, kierujący ma prawny obowiązek zapewnienia pomocy lub zawiadomienia odpowiednich służb o potrąconym zwierzęciu.
Krok 2: Sporządzenie własnej dokumentacji dowodowej
- Wykonaj szczegółowe zdjęcia uszkodzonego samochodu, potrąconego zwierzęcia, otoczenia drogi (pobocza, brak znaków ostrzegawczych przed miejscem zdarzenia) oraz ewentualnych śladów hamowania.
- Spisz dane kontaktowe i oświadczenia ewentualnych świadków kolizji.
Krok 3: Ustalenie podmiotu odpowiedzialnego
- Ustal właściwego zarządcę drogi na podstawie jej kategorii (Generalny Dyrektor Dróg Krajowych i Autostrad dla dróg krajowych, Zarząd Dróg Powiatowych, Wójt/Burmistrz/Prezydent Miasta dla dróg gminnych).
- Zweryfikuj w gminie, policji lub nadleśnictwie, czy w dniu i o godzinie wypadku na terenie danego obwodu łowieckiego nie odbywało się polowanie zbiorowe.
Krok 4: Pozyskanie kluczowych zaświadczeń
- Wystąp do właściwej Komendy Policji z wnioskiem o wydanie zaświadczenia o zdarzeniu drogowym (na podstawie art. 217 k.p.a.).
- Wystąp do Policji lub Zarządcy Drogi o udostępnienie informacji publicznej dotyczącej statystyki zdarzeń drogowych z udziałem dzikiej zwierzyny na tym konkretnym odcinku drogi z okresu ostatnich 2–3 lat. Jeśli z danych wynika, że dochodziło tam regularnie do kolizji ze zwierzętami, a zarządca nie ustawił znaku A-18b, stanowi to bezpośredni dowód zaniechania i winy zarządcy.
Krok 5: Zgłoszenie szkody do ubezpieczyciela
- Złóż pisemne zgłoszenie szkody bezpośrednio do zarządcy drogi lub koła łowieckiego (albo bezpośrednio do ich ubezpieczyciela OC).
- Dołącz komplet dokumentów: zdjęcia, kosztorys naprawy, notatkę/zaświadczenie z Policji oraz wykaz statystyk zdarzeń potwierdzających brak wymaganego oznakowania.
Podsumowanie
Brak polisy Autocasco nie uniemożliwia wyegzekwowania zwrotu kosztów naprawy pojazdu po kolizji z sarną lub dzikiem. Warunkiem koniecznym jest rzetelne zgromadzenie dowodów na miejscu zdarzenia oraz wykazanie winy poprzez zaniechanie zarządcy drogi (brak znaku A-18b na odcinku powtarzających się kolizji) lub związek zdarzenia z polowaniem organizowanym przez koło łowieckie.
Sprawdź naszą ofertę już dziś
Sprawdź nasze usługi ubezpieczeniowe, które zapewnią Ci spokój i bezpieczeństwo. Jesteśmy tu, aby Ci pomóc w każdej sytuacji.
KontaktPrzeglądaj inne artykuły
 18 lis
Zaniżone odszkodowanie za pożar domu
Spłonął Twój dom, mieszkanie lub hala firmowa, a ubezpieczyciel wypłacił ułamek sumy ubezpieczenia albo odmówił pomocy? Zbiórki charytatywne dają doraźne wsparcie, ale to wypłata z polisy ma przywrócić Ci dach nad głową i pozwolić wznowić działalność. Niestety, w kosztorysach po pożarze ubezpieczyciele rutynowo stosują sztuczki: potrącają podwójną amortyzację, zaniżają stawki robocizny i powołują się na „wartość rzeczywistą”. Z naszego poradnika dowiesz się, czym różni się wartość odtworzeniowa od rzeczywistej, na czym polegają manipulacje rzeczoznawców i jak skutecznie zawalczyć o pełne odszkodowanie.
 15 lis
Czy wyłączony silnik wyklucza odszkodowanie z OC? Wyjaśniamy pojęcie „ruchu pojazdu”
Ruch pojazdu w prawie ubezpieczeniowym jest rozumiany znacznie szerzej niż tylko fizyczne przemieszczanie się samochodu po drodze, a brak uruchomionego silnika nie może być podstawą do odmowy wypłaty odszkodowania z polisy OC
 13 lis
Czy pasażer zawsze dostanie odszkodowanie ?
Podróż samochodem w roli pasażera z pozoru zdejmuje z nas odpowiedzialność za to, co dzieje się na jezdni. Gdy jednak dochodzi do wypadku, a za kierownicą siedzi mąż, żona, partner, rodzic lub znajomy, pojawia się paraliżujący dylemat moralny i prawny. Wiele poszkodowanych osób rezygnuje z walki o pieniądze na leczenie w obawie, że zgłoszenie szkody uderzy bezpośrednio w finanse bliskiej osoby lub doprowadzi do rodzinnego konfliktu. Czy słusznie ?